Webank - Conto online
BANCO BPM
- 4,6
- 4.66K recensioni
- 100.00K
- Download
- Free
- Prezzo
Screenshot
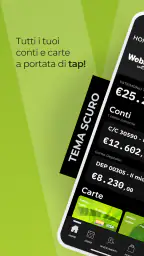
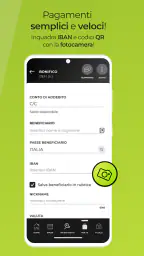
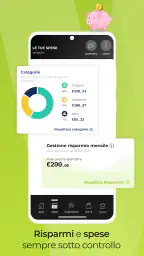
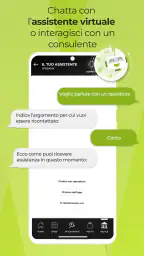
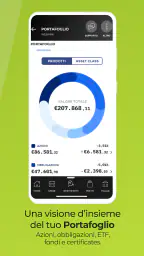
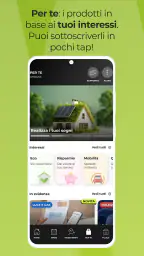
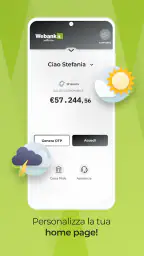
Webank - Conto online Pro e contro
Pro
- Apertura e gestione del conto interamente online
- App intuitiva per controllare saldo, movimenti e operazioni
- Bonifici e pagamenti gestibili comodamente dallo smartphone
- Notifiche utili per monitorare le transazioni in tempo reale
- Accesso a diversi servizi bancari senza recarsi in filiale
Contro
- L’assistenza potrebbe risultare lenta nei momenti di maggiore richiesta
- Alcune funzioni avanzate non sono immediate da individuare
- La disponibilità dei servizi può dipendere dal profilo del cliente
- Per alcune operazioni può essere necessario usare più livelli di sicurezza
- L’esperienza completa richiede una connessione internet stabile
 Analisi di All-app
Gestire il conto dallo smartphone può essere comodissimo, ma in un’app bancaria la comodità dipende molto da quanto bene funziona quando la connessione è stabile, debole o semplicemente poco affidabile. Ho provato Webank - Conto online proprio con questo criterio: non solo per controllare il saldo, ma per capire quanto sia pratica durante una giornata normale, tra spostamenti, acquisti e momenti in cui il telefono non naviga alla perfezione. La mia impressione è positiva, soprattutto per chi vuole concentrare conto, carte e investimenti in un unico punto, ma con una premessa importante: è un’app pensata per lavorare con i servizi online, quindi la qualità dell’esperienza cambia sensibilmente insieme alla rete.
Sviluppata da BANCO BPM, rientra nella categoria delle app finanziarie e si può scaricare gratuitamente. Il suo percorso è iniziato il 26 novembre 2010, mentre la versione attuale è la 7.6.2 e richiede almeno Android 8.0. È adatta a un pubblico PEGI 3, un’indicazione coerente con il fatto che non si tratta di un gioco o di un’app con contenuti delicati, ma di uno strumento per la gestione personale del denaro. Sullo store raccoglie una media di 4,6 su 5, basata su circa 16 mila valutazioni, e supera le 100 mila installazioni.
Quanto conta la connessione nell’uso quotidiano
La prima cosa che noto usando un’app bancaria è che non basta che l’interfaccia sia ordinata: deve anche comunicare bene cosa sta succedendo quando attende una risposta. In Webank, le operazioni legate al saldo, ai movimenti, alle carte o agli investimenti hanno naturalmente bisogno di scambiare informazioni con i sistemi bancari. Quando la rete è buona, questo passaggio tende a rimanere sullo sfondo e l’app dà l’impressione di essere diretta. Quando il segnale rallenta, invece, diventa più importante distinguere tra un’operazione ancora in caricamento e una che non è stata completata.
Per questo consiglio di non considerare una schermata aggiornata come una prova sufficiente dopo aver disposto un’operazione. In una situazione di rete incerta, la scelta più prudente è aspettare la conferma visibile, controllare nuovamente i movimenti quando il collegamento torna regolare e soprattutto evitare di ripetere subito un comando solo perché la prima risposta tarda ad arrivare. Questo è un accorgimento semplice, ma in ambito bancario evita confusione e possibili duplicazioni.
Il vantaggio principale si vede quando devo fare un controllo rapido fuori casa. Invece di aprire il sito da un browser mobile e cercare ogni volta il punto giusto, posso partire dall’app e concentrarmi sull’informazione che mi serve. Il risparmio di tempo non nasce da funzioni spettacolari, ma dal fatto che il telefono è già il dispositivo che porto con me. Se la connessione è affidabile, controllare un addebito o verificare la disponibilità diventa un gesto breve, adatto anche a una pausa di pochi minuti.
La situazione cambia durante un pagamento in un luogo affollato, in un parcheggio sotterraneo o su un mezzo in movimento. In questi contesti non darei per scontato che ogni consultazione si concluda senza attese. Webank non va trattata come un portafoglio completamente indipendente dalla rete: per le attività bancarie bisogna prevedere che il collegamento possa influire sui tempi. Il mio consiglio pratico è aprire l’app prima di arrivare alla cassa se so che mi servirà controllare qualcosa, invece di aspettare il momento più scomodo.
Controllare conto e carte senza perdere il filo
La parte relativa al conto è utile soprattutto per chi vuole avere un quadro frequente delle proprie entrate e uscite. Io la vedo adatta a una gestione ordinaria: verificare se è arrivato un accredito, riconoscere una spesa recente, controllare la disponibilità prima di un acquisto o capire se un addebito atteso è già comparso. L’app non sostituisce l’attenzione personale, ma rende più facile trasformare il controllo del conto in un’abitudine.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Con le carte, la connessione diventa ancora più importante perché spesso si consulta l’app proprio in prossimità di un acquisto. Se noto un movimento che non riconosco, preferisco non limitarmi a guardare una singola schermata: aspetto che l’elenco sia aggiornato, verifico la descrizione e confronto l’importo con la ricevuta o con la cronologia dell’acquisto. Questo piccolo metodo riduce il rischio di scambiare un aggiornamento tardivo per una transazione nuova.
Un altro uso concreto riguarda i viaggi. Prima di partire, controllerei con calma le informazioni necessarie quando sono ancora collegato a una rete affidabile, senza fare affidamento sul fatto che il segnale sarà perfetto in aeroporto, in stazione o all’estero. Non significa rinunciare alla mobilità, ma distinguere tra preparazione e intervento urgente. L’app è più rassicurante quando la uso per arrivare preparato, meno quando pretendo che risolva ogni necessità in un punto dove il telefono prende male.
Investimenti e consultazione in mobilità
La presenza degli investimenti amplia il pubblico dell’app, perché non obbliga a separare completamente la gestione quotidiana del conto dalla consultazione del proprio patrimonio. Per me, però, questa è una sezione da usare con maggiore calma rispetto al controllo del saldo. Una rete instabile non è il contesto ideale per prendere decisioni affrettate, soprattutto se una schermata tarda ad aggiornarsi e non è chiaro se sto guardando dati recenti.
Il modo più sensato di usare questa parte in mobilità è consultivo: osservare la situazione quando ho tempo, verificare le informazioni e rimandare le decisioni importanti a un momento in cui posso leggere con attenzione. La connessione non è solo una questione di velocità: è parte della qualità con cui interpreto ciò che vedo. Una risposta lenta può spingere a toccare più volte lo schermo o a confondere una visualizzazione non aggiornata con una situazione definitiva.
Chi cerca un’esperienza molto orientata all’analisi approfondita potrebbe preferire, in alcune circostanze, uno strumento più ampio su schermo grande. Webank mi sembra più convincente per tenere sotto controllo il rapporto quotidiano con il conto e avere gli investimenti a portata di mano, non necessariamente per sostituire ogni attività di analisi dettagliata da computer.
Usarla in movimento: telefono, attenzione e consumo di dati
Il punto forte di una soluzione mobile è la disponibilità durante la giornata, ma proprio questa disponibilità può diventare un limite se si usa l’app in fretta. Su uno schermo piccolo è facile concentrarsi solo sull’importo principale e trascurare il contesto del movimento, la descrizione o la data. Io preferisco usare Webank per controlli mirati, non per scorrere distrattamente il conto mentre faccio altro.
In treno, per esempio, potrei voler verificare se una spesa è stata registrata. Se il collegamento continua a cambiare tra una cella e l’altra, aspetto di avere una connessione più stabile invece di aggiornare ripetutamente. Questo comportamento è utile anche per il consumo di dati: non serve ricaricare la stessa schermata molte volte quando il problema è il segnale e non l’applicazione.
Per un uso più attento, conviene aprire l’app solo quando si ha una domanda precisa: “È arrivato questo accredito?”, “Quanto è stato addebitato?”, “Riconosco questo movimento?”. Una consultazione intenzionale tende a essere più rapida e riduce il traffico inutile rispetto a entrare senza un obiettivo e ricaricare diverse sezioni. Non ho bisogno di trasformare il controllo finanziario in un’attività continua.
La stessa logica vale per chi utilizza una tariffa mobile con traffico limitato. Non descriverei Webank come un’app da usare senza alcuna attenzione ai dati, perché le schermate finanziarie devono recuperare informazioni aggiornate. In pratica, il consumo dipende molto dalla frequenza con cui si aprono e si ricaricano le sezioni. Per la maggior parte delle persone, consultazioni occasionali e mirate sono un compromesso ragionevole.
Quando il collegamento fallisce
Il momento più delicato non è necessariamente un errore evidente, ma una risposta ambigua: caricamento prolungato, schermata che non cambia o ritorno alla pagina precedente. In questi casi non considero l’assenza immediata di un nuovo movimento come conferma che l’operazione non sia partita. Prima verifico la connessione, poi attendo qualche istante e infine controllo nuovamente la sezione interessata. Solo dopo decido se riprovare.
Questa procedura è particolarmente importante per operazioni che possono avere conseguenze finanziarie. Il gesto più rischioso è insistere con tocchi ripetuti senza sapere cosa abbia ricevuto il sistema. Se invece il problema riguarda una semplice consultazione, posso chiudere e riaprire l’app quando il segnale è migliore, evitando di interpretare una schermata incompleta come un dato definitivo.
In caso di una situazione urgente, come una carta da verificare o un movimento sospetto, non mi affiderei soltanto all’app se la rete impedisce di capire cosa è successo. Cercherei il canale di assistenza previsto dalla banca e terrei a disposizione le informazioni essenziali dell’operazione. L’app è un punto di accesso comodo, ma una connessione debole può trasformare una soluzione rapida in una fonte di incertezza.
Un’abitudine utile è controllare le informazioni importanti prima di uscire: disponibilità, ultimi movimenti e ciò che potrebbe servire durante il viaggio. Così, se il telefono perde segnale nel momento meno opportuno, non mi trovo a fare una verifica urgente da una zona senza copertura. Non considero questa una funzione speciale, ma una buona strategia d’uso per qualunque servizio finanziario fortemente legato alla rete.
Webank rispetto al sito e alle app più generaliste
Rispetto al sito web aperto dal browser, l’app è più adatta a chi gestisce il conto soprattutto dallo smartphone. Il vantaggio è la continuità d’uso: non devo ricominciare ogni volta dalla pagina iniziale e posso consultare il servizio nel contesto in cui mi serve. Il browser, però, può rimanere preferibile quando devo confrontare più informazioni contemporaneamente o lavorare con maggiore comodità su uno schermo grande.
Rispetto a un’app finanziaria generalista, Webank ha un’impostazione più concreta per chi ha già il proprio rapporto con BANCO BPM e vuole seguire conto, carte e investimenti nello stesso ambiente. Un’app di aggregazione può essere più interessante per chi desidera riunire rapporti di istituti diversi, mentre qui il valore sta nella relazione diretta con i servizi Webank. La scelta dipende quindi meno dall’aspetto e più dal modo in cui organizzo le mie finanze.
Non la consiglierei come prima scelta a chi vuole un’app scollegata da un conto bancario specifico, né a chi cerca soprattutto strumenti avanzati di analisi finanziaria o una gestione completamente indipendente dalla connessione. La consiglierei invece a chi preferisce una soluzione ufficiale, gratuita e mobile per seguire le proprie operazioni senza passare continuamente dal computer.
Chi dovrebbe sceglierla e chi dovrebbe pensarci
Webank è adatta a chi controlla spesso il saldo, utilizza le carte nella vita quotidiana e desidera avere anche gli investimenti nello stesso spazio. È una scelta sensata per studenti adulti, lavoratori e famiglie che vogliono una consultazione rapida mentre sono fuori casa, purché accettino di usare il servizio in condizioni di rete ragionevoli.
La prenderei in considerazione anche per chi sta cercando di diventare più consapevole delle proprie spese. Aprire l’app dopo un acquisto e riconoscere il movimento aiuta a mantenere un rapporto più concreto con il denaro. Il beneficio, però, arriva dall’abitudine e non da un singolo controllo: l’app rende l’informazione più accessibile, ma non decide al posto mio quali spese siano davvero sostenibili.
Avrei qualche riserva per chi vive spesso in zone con copertura instabile, viaggia in luoghi dove il collegamento è problematico o pretende di gestire ogni emergenza finanziaria dalla schermata del telefono. In questi casi è meglio preparare in anticipo le informazioni necessarie e mantenere un’alternativa di contatto. Anche chi preferisce lavorare sempre da desktop potrebbe trovare più naturale il sito.
Un ultimo aspetto pratico riguarda il sistema operativo: la versione indicata richiede Android 8.0 o successivo. Prima di installarla controllerei quindi la compatibilità del telefono, soprattutto se si tratta di un dispositivo datato. Il fatto che sia gratuita elimina una barriera economica, ma non quella tecnica legata al dispositivo e alla qualità della rete.
Il mio giudizio sulla connettività
Nel complesso, considero Webank - Conto online una soluzione valida per la gestione bancaria quotidiana da mobile. La sua utilità emerge quando ho una connessione disponibile e una necessità precisa: controllare un movimento, seguire una carta, verificare il conto o dare un’occhiata agli investimenti. Non la valuterei in base alla promessa di funzionare in qualsiasi situazione, ma in base a quanto bene accompagna una routine finanziaria normale.
Il mio consiglio è usarla con un minimo di metodo: preparare i controlli importanti quando la rete è stabile, non ripetere subito le operazioni dopo un caricamento incerto, verificare sempre l’esito nei movimenti e limitare gli aggiornamenti inutili quando il traffico dati è prezioso. Sono accorgimenti semplici, ma fanno la differenza tra un’esperienza tranquilla e una serie di dubbi.
La valutazione media di 4,6 e la presenza di circa 16 mila valutazioni mostrano che l’app ha trovato un pubblico consistente, mentre le oltre 100 mila installazioni indicano una diffusione concreta. Per me il punto decisivo resta questo: è una buona app bancaria mobile se vuoi accesso pratico ai servizi Webank e sei disposto a considerare la connessione come parte del processo. Se cerchi proprio questo equilibrio, il download gratuito la rende facile da provare; se invece vuoi operare senza dipendere dalla rete o riunire conti di banche diverse, valuterei un’alternativa più adatta alle tue abitudini.
In definitiva, non è uno strumento da usare distrattamente, soprattutto quando una schermata tarda a rispondere. Usata con attenzione, però, mi permette di seguire il conto in modo più naturale durante la giornata e di tenere insieme attività che altrimenti distribuirei tra sito, browser e altri strumenti. Per chi ha già bisogno di questo tipo di accesso mobile, Webank rimane una scelta concreta e senza costi di download.
Domande frequenti
Che cos’è Webank - Conto online e quali servizi offre?
Webank - Conto online è il servizio bancario digitale di Banco BPM che consente di gestire diverse operazioni direttamente da smartphone, tablet o computer. Dall’app è possibile controllare saldo e movimenti, effettuare bonifici, gestire carte, pagare bollettini e avvisi pagoPA, consultare documenti e ricevere notifiche sulle attività del conto, senza dover visitare una filiale.
L’app Webank è sicura per effettuare operazioni bancarie?
L’applicazione utilizza sistemi di accesso e autorizzazione progettati per proteggere i dati e le operazioni dell’utente, tra cui credenziali personali, codici di sicurezza e, sui dispositivi compatibili, autenticazione biometrica tramite impronta digitale o riconoscimento del volto. È comunque importante mantenere aggiornato il dispositivo, non condividere i codici e verificare sempre destinatari e importi prima di confermare un’operazione.
È possibile aprire un conto Webank direttamente dall’app?
In genere Webank permette di avviare online la richiesta di apertura di un conto, seguendo una procedura guidata che può richiedere dati personali, un documento d’identità valido e la verifica dell’identità. La disponibilità dei prodotti, i requisiti e le modalità di riconoscimento possono cambiare nel tempo; per questo è consigliabile controllare le condizioni aggiornate sul sito ufficiale prima di iniziare la richiesta.
Quali operazioni si possono eseguire con Webank - Conto online?
Dopo l’accesso, l’app consente normalmente di visualizzare il saldo, consultare l’elenco dei movimenti, disporre bonifici ordinari e istantanei quando disponibili, effettuare ricariche, gestire carte e limiti, pagare utenze, bollettini e avvisi pagoPA. Alcune funzioni possono dipendere dal tipo di conto, dalle carte possedute, dal profilo dell’utente o da eventuali costi previsti dal contratto.
Webank - Conto online è adatto a chi cerca una banca completamente digitale?
Può essere una soluzione interessante per chi preferisce gestire le proprie finanze online e svolgere le operazioni quotidiane senza recarsi spesso in filiale. L’app offre praticità e accesso rapido ai principali servizi bancari, ma prima del download o dell’apertura del conto è opportuno verificare canoni, commissioni, assistenza disponibile, limiti operativi e condizioni applicate, perché questi aspetti possono variare in base all’offerta scelta.